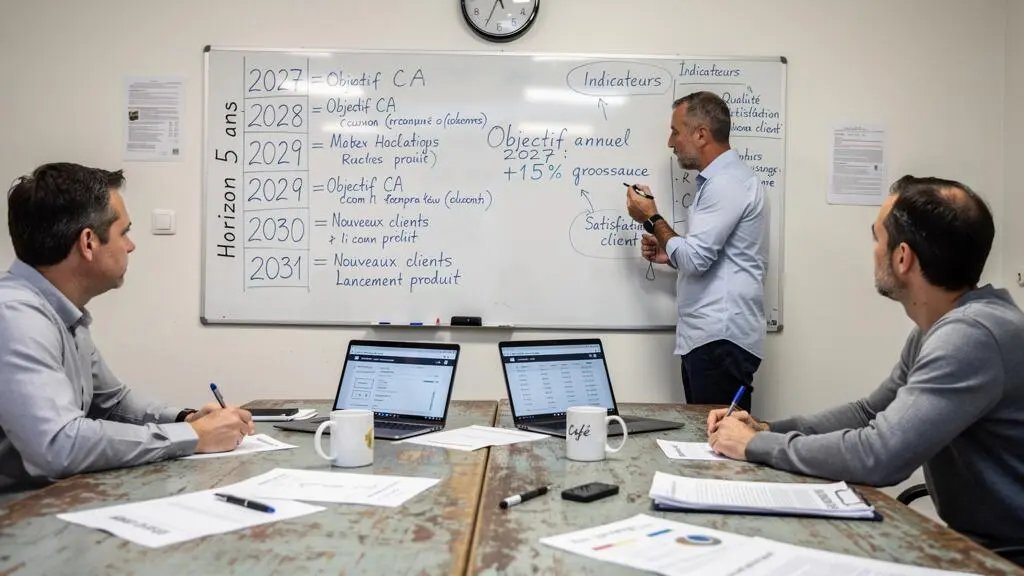
À 10 salariés, vous connaissiez chaque dossier important. À 20 ou 30, vos journées ressemblent davantage à une succession d’arbitrages : un client stratégique réclame une remise, un manager demande un recrutement, la trésorerie se tend et une opportunité commerciale arrive au mauvais moment.
Chaque décision paraît raisonnable isolément. Pourtant, six mois plus tard, vous constatez que votre entreprise avance dans une direction que vous n’avez jamais vraiment choisie.
Garder le cap stratégique consiste à donner à chaque décision importante une référence commune : la trajectoire que votre PME veut suivre à cinq ans. Cela suppose une vision explicite, quelques indicateurs compréhensibles, des managers capables d’arbitrer et des rendez-vous consacrés à la stratégie plutôt qu’aux seules urgences.
Le passage au-delà de 20 salariés n’est pas une frontière universelle. C’est néanmoins un moment pertinent pour vérifier si votre manière de diriger reste adaptée à la taille de l’entreprise. L’objectif n’est pas de bureaucratiser votre PME, mais de construire un système de décision qui fonctionne même lorsque vous n’êtes pas dans la pièce.
Garder votre cap stratégique : les trois décisions essentielles
- Formalisez votre trajectoire à cinq ans : définissez les activités prioritaires, les objectifs économiques et les opportunités auxquelles vous renoncerez.
- Transformez cette trajectoire en indicateurs actionnables : vos managers doivent comprendre ce qu’ils peuvent décider, mesurer et corriger.
- Organisez les arbitrages : distinguez les urgences opérationnelles des décisions qui engagent durablement vos ressources, votre rentabilité et votre organisation.
- Pourquoi tant de PME françaises stagnent après la 3e année faute de cap clair ?
- Comment traduire votre vision stratégique en 4 indicateurs que vos managers comprennent vraiment ?
- Croissance externe ou organique : quel choix stratégique quand votre CA dépasse 2 M€ ?
- L’erreur de diversification qui coûte cher aux PME trop ambitieuses : quand rester focalisé ?
- Quand faut-il remettre à plat votre vision stratégique : les 3 signaux que la plupart des dirigeants ignorent ?
- Pourquoi une PME qui croît de 40 % par an peut paradoxalement perdre de l’argent ?
- Pourquoi un prêt professionnel à 4 % vous coûte en réalité 6,5 % une fois les frais annexes intégrés ?
- Comment piloter la croissance de votre PME sans que l’organisation implose après 15 recrutements ?
Pourquoi tant de PME françaises stagnent après la 3e année faute de cap clair ?
Une PME peut perdre sa dynamique parce que son dirigeant consacre progressivement davantage de temps à résoudre les urgences qu’à construire l’avenir. Le problème n’est pas nécessairement l’absence de débouchés commerciaux : il peut venir d’une vision imprécise, d’objectifs mal traduits ou d’arbitrages quotidiens contradictoires. Cette explication doit toutefois être vérifiée entreprise par entreprise.
Le mécanisme est progressif. Au démarrage, chaque décision passe par vous. Cette proximité permet de réagir rapidement. Lorsque les effectifs augmentent, les demandes se multiplient, mais votre disponibilité reste limitée.
Le client le plus insistant obtient une priorité. Le commercial le plus convaincant décroche un investissement. Le recrutement qui résout une difficulté immédiate est validé sans vérifier son adéquation avec les besoins à trois ans.
La stratégie cesse alors d’orienter les opérations : ce sont les opérations qui redéfinissent silencieusement la stratégie.
Attention cependant aux chiffres alarmistes sur la stagnation. Selon l’étude de l’Insee sur la pérennité à cinq ans des entreprises créées en 2018, 81,3 % des entreprises étudiées étaient encore actives après trois ans et 69 % après cinq ans. Ces résultats concernent les entreprises créées au premier semestre 2018, hors micro-entrepreneurs, et mesurent leur maintien en activité, pas leur stagnation ni l’influence de leur stratégie.
69 %
Part des entreprises étudiées par l’Insee encore actives cinq ans après leur création. Ce résultat ne signifie pas que les autres PME stagnent, ni que leur éventuel ralentissement provient d’un défaut de cap.
Insee Première n° 2070, publication du 3 septembre 2025, enquête Sine 2018.
Pour comprendre votre propre situation, distinguez trois causes possibles :
- Une vision absente : vous savez ce que vous voulez vendre cette année, mais pas quelle entreprise vous souhaitez construire à cinq ans.
- Une vision sans traduction opérationnelle : votre ambition est connue, mais les budgets, recrutements et objectifs commerciaux ne la reflètent pas.
- Une vision sans arbitrage : vos priorités sont définies, mais chaque urgence importante suffit à les remettre en question.
Un diagnostic simple consiste à examiner vos dix dernières décisions engageant du temps, de l’argent ou des recrutements. Pour chacune, pouvez-vous identifier l’objectif stratégique qu’elle sert ? Si cette justification n’apparaît qu’après coup, votre dispositif de décision mérite d’être revu.
À mesure que l’effectif augmente, la coordination directe atteint ses limites. Les managers doivent prendre des décisions sans solliciter systématiquement le dirigeant. Sans priorités explicites, chacun optimise son service plutôt que l’entreprise entière.
La première correction n’est donc pas forcément de chercher davantage de clients. Elle consiste à préciser ce que votre entreprise poursuit et à donner aux responsables les moyens d’agir dans cette direction.
Comment traduire votre vision stratégique en 4 indicateurs que vos managers comprennent vraiment ?
Pour rendre votre vision à cinq ans opérationnelle, ramenez-la à des objectifs annuels, puis à quatre familles d’indicateurs : croissance durable, rentabilité, trésorerie et capital humain. Chaque manager doit disposer de mesures qu’il comprend et sur lesquelles il peut agir. L’objectif n’est pas d’accumuler des chiffres, mais de faciliter les décisions.
Une vision du type « devenir une référence régionale rentable dans notre métier » reste trop abstraite pour guider un responsable commercial, un chef d’atelier ou un responsable administratif.
Traduisez-la progressivement : vision à cinq ans, objectifs à douze mois, puis indicateurs suivis par les équipes. Pour chaque indicateur, précisez une cible, un responsable, une fréquence de mesure et une action possible en cas d’écart.
Cette logique rejoint la fiche de Bpifrance Création sur les tableaux de bord de gestion, qui insiste sur des indicateurs simples, adaptés à l’entreprise et permettant de comparer les résultats obtenus aux objectifs.
Voici une grille pratique de quatre familles d’indicateurs. Elle constitue une méthode de pilotage proposée, et non une norme imposée à toutes les PME.
| Priorité stratégique | Indicateur possible | Décision associée |
|---|---|---|
| Croissance durable | Taux de fidélisation des clients ou chiffre d’affaires récurrent | Renforcer les comptes durables plutôt que multiplier les ventes ponctuelles |
| Rentabilité | Marge contributive par client ou activité | Revoir les prix, les conditions commerciales ou les prestations peu rentables |
| Trésorerie | Délai moyen de règlement des clients | Adapter les conditions de paiement et accélérer le recouvrement |
| Capital humain | Turnover, absentéisme ou délai d’intégration des recrues | Corriger les tensions d’équipe et améliorer l’intégration |
Le choix dépend de votre situation. Une PME en forte croissance peut donner davantage de poids à la trésorerie et à la qualité des recrutements. Une entreprise en consolidation suivra plus étroitement la marge par client et la fidélisation.
Attention aux comportements provoqués par de mauvais objectifs. Un commercial évalué uniquement sur son chiffre d’affaires peut accepter des remises excessives ou des délais de paiement défavorables. Il atteint sa cible individuelle tout en fragilisant la rentabilité collective.
Le meilleur test est simple : demandez à chaque manager d’expliquer en une phrase comment son indicateur contribue à votre objectif à cinq ans. S’il ne parvient pas à établir ce lien, la mesure risque de devenir du reporting administratif.
Organisez ensuite une revue mensuelle courte consacrée aux écarts significatifs. Chaque écart doit déboucher sur une décision, une responsabilité attribuée ou une hypothèse à vérifier.
Une fois les managers alignés sur les résultats attendus, les grandes décisions de développement deviennent plus faciles à comparer. C’est particulièrement utile lorsqu’une PME hésite entre accélérer son activité actuelle et racheter une autre entreprise.
Croissance externe ou organique : quel choix stratégique quand votre CA dépasse 2 M€ ?
Au-delà de 2 millions d’euros de chiffre d’affaires, le choix entre croissance organique et acquisition dépend moins de votre taille que de votre capacité à financer, reproduire et intégrer une activité. La croissance organique convient lorsque votre modèle est duplicable. La croissance externe peut accélérer l’accès à un marché, mais exige une organisation suffisamment solide.
Le seuil de 2 M€ n’est pas un déclencheur économique universel. Une entreprise industrielle, un cabinet de services et un distributeur peuvent afficher le même chiffre d’affaires tout en présentant des marges, besoins financiers et contraintes d’organisation très différents.
Commencez par examiner quatre critères : votre trésorerie disponible et votre capacité d’endettement, la maturité de vos processus, le temps que vous pouvez consacrer à l’opération et la rapidité avec laquelle vous devez atteindre le marché visé.
| Critère | Croissance organique | Croissance externe |
|---|---|---|
| Accès au marché | Progressif, construit avec vos propres équipes | Potentiellement plus rapide grâce à une clientèle existante |
| Mobilisation financière | Investissements et recrutements étalables | Prix d’acquisition et frais d’intégration à financer |
| Organisation | Nécessite des processus reproductibles | Nécessite aussi d’harmoniser deux organisations |
| Risque humain | Montée en compétence et recrutement | Intégration culturelle et fidélisation des personnes clés |
| Temps du dirigeant | Pilotage du déploiement | Négociation, audit, rapprochement et suivi post-acquisition |
La croissance organique exige de savoir reproduire ce qui fonctionne déjà. Si votre meilleur atelier dépend de trois salariés expérimentés et de consignes transmises oralement, ouvrir une deuxième unité peut multiplier les erreurs au lieu d’augmenter la marge.
Avant de développer une nouvelle implantation, formalisez les étapes critiques de vente, de production, de contrôle qualité et de facturation. Faites-les appliquer par une autre équipe pour vérifier qu’elles ne reposent pas uniquement sur les habitudes de quelques personnes.
La croissance externe répond à une autre logique. Elle peut vous apporter immédiatement des clients, des compétences ou une implantation géographique. Mais le prix d’achat ne représente qu’une partie de l’engagement.
Comme le souligne l’analyse de Bpifrance Création sur les risques de la croissance externe, une acquisition nécessite d’anticiper les difficultés financières, sociales et organisationnelles. Un audit préalable et un plan d’intégration sont essentiels.
Examinez notamment la compatibilité des pratiques commerciales, les différences de rémunération, la fidélité des clients à l’ancien propriétaire et le risque de départ des salariés clés. Suivez ces éléments pendant la période d’intégration, sans considérer qu’une opération réussit dès sa signature.
Une voie intermédiaire mérite également examen : partenariat commercial, coentreprise ou recrutement d’une équipe déjà constituée. Ces solutions peuvent faciliter l’accès à de nouvelles compétences, avec des engagements différents de ceux d’une acquisition complète. Leurs avantages doivent être évalués au cas par cas.
La question décisive n’est pas « comment grandir le plus vite ? », mais « quelle forme de croissance renforce réellement notre avantage concurrentiel ? ». Cette logique doit aussi guider les projets de diversification.
L’erreur de diversification qui coûte cher aux PME trop ambitieuses : quand rester focalisé ?
Une PME devrait privilégier son cœur de métier lorsque la nouvelle activité ne partage ni clientèle, ni compétences, ni distribution, ni ressources structurantes avec l’activité existante. La diversification peut créer de la valeur, mais elle mobilise du capital, du temps de direction et des talents. Sans avantage identifiable, elle risque de dégrader la rentabilité de l’ensemble.
Imaginez une PME performante dans la maintenance industrielle qui envisage de lancer une activité de distribution sans lien direct avec ses clients ni son savoir-faire. Le projet semble prometteur sur le papier, mais impose de nouveaux fournisseurs, un système logistique, des recrutements et un effort commercial spécifique.
Le principal risque ne vient pas nécessairement de la nouvelle activité. Il peut provenir de l’affaiblissement progressif du métier historique : moins d’attention commerciale, investissements reportés, retards opérationnels et départs de collaborateurs expérimentés.
Le coût réel doit donc inclure les ressources détournées de votre activité rentable. Une diversification qui affiche un résultat positif isolément peut néanmoins détruire de la valeur à l’échelle de la PME.
Avant d’investir, utilisez un test de cohérence : la nouvelle activité partage-t-elle au moins deux ressources importantes avec votre métier actuel ? Par exemple, la même clientèle et le même réseau commercial, ou des compétences techniques et une marque déjà reconnues.
Ce test n’est pas une règle économique démontrée. C’est un filtre pratique pour vérifier que votre entreprise possède un avantage initial plutôt que de repartir de zéro.
Distinguez aussi deux motivations :
- La diversification défensive : réduire une dépendance excessive à un client, limiter un risque sectoriel ou atténuer la saisonnalité de l’activité.
- La diversification opportuniste : suivre un marché séduisant sans lien solide avec les compétences et les priorités de l’entreprise.
La première peut répondre à une vulnérabilité stratégique réelle. La seconde mérite davantage de prudence, particulièrement lorsque votre organisation est déjà sous tension.
Avant d’explorer un nouveau métier, évaluez le potentiel encore disponible dans l’activité existante : montée en gamme, développement de services complémentaires, meilleure fidélisation ou conquête de nouveaux segments de clientèle utilisant les mêmes compétences.
Un lancement limité, accompagné d’un budget plafonné et de critères d’arrêt explicites, permet de tester une opportunité sans engager immédiatement toute l’entreprise.
Rester focalisé n’est pas refuser toute évolution. C’est préserver les ressources qui feront encore votre différence dans cinq ans, tout en conservant la capacité de changer lorsque le marché l’exige.
Quand faut-il remettre à plat votre vision stratégique : les 3 signaux que la plupart des dirigeants ignorent ?
Votre vision stratégique mérite un réexamen approfondi lorsque la qualité de votre croissance se détériore malgré des indicateurs satisfaisants, lorsque les décisions opérationnelles contredisent régulièrement les priorités affichées ou lorsque toute décision importante dépend encore de vous. Ces trois signaux justifient une analyse, sans imposer automatiquement un changement de cap.
Le premier signal est particulièrement trompeur : votre chiffre d’affaires progresse, mais les nouveaux contrats présentent des marges plus faibles, les délais de règlement s’allongent et les clients les plus fidèles deviennent moins nombreux.
Vos objectifs commerciaux restent atteints alors que votre position économique se fragilise. Il faut alors vérifier si la stratégie reste pertinente ou si vos mesures donnent une image incomplète de la réalité.
Deuxième signal : les décisions locales contredisent systématiquement le projet d’entreprise. Vous annoncez privilégier les contrats récurrents, mais vos équipes consacrent l’essentiel de leur énergie aux commandes exceptionnelles. Vous voulez améliorer la qualité, mais les arbitrages favorisent constamment les délais les plus courts.
Ces écarts révèlent parfois un problème d’exécution. Ils peuvent aussi indiquer que les objectifs ou les moyens attribués aux managers ne correspondent plus à la stratégie.
Troisième signal : aucune décision structurante n’avance sans votre validation. Le responsable commercial, le chef de production et le responsable administratif disposent de leurs fonctions, mais pas d’un cadre commun pour arbitrer.
Votre entreprise reste alors dépendante de votre disponibilité plutôt que de sa propre organisation.
Face à ces signaux, posez trois questions dans l’ordre :
- Le problème vient-il de l’exécution d’une stratégie toujours pertinente ?
- Les conditions du marché ou les capacités de l’entreprise ont-elles changé ?
- Les hypothèses qui fondent notre vision à cinq ans sont-elles encore valables ?
Un problème d’exécution appelle d’abord une correction opérationnelle. Une transformation durable du marché peut nécessiter une révision stratégique plus profonde. Cette distinction évite deux erreurs : changer de direction à chaque difficulté ou maintenir une trajectoire devenue inadaptée.
Prévoyez une revue stratégique annuelle, voire semestrielle si votre environnement évolue rapidement. Contrairement au bilan comptable, cette réunion doit examiner l’avenir : besoins des clients, positionnement concurrentiel, dépendances commerciales, capacités humaines et financières.
Pour un dirigeant fondateur, remettre en cause une orientation historique peut être difficile. Un pair expérimenté, un administrateur indépendant ou un conseil extérieur peut apporter une contradiction utile, à condition de disposer d’informations suffisamment concrètes.
Votre revue stratégique en cinq actions vérifiables
- Formalisez votre vision à cinq ans : rédigez une page précisant vos activités prioritaires, votre positionnement et les choix que vous refusez.
- Analysez vos arbitrages récents : constituez un tableau de dix décisions importantes avec leur coût, leur responsable et leur contribution stratégique.
- Choisissez quatre indicateurs : produisez un tableau de bord avec une cible, une fréquence et un responsable pour chaque mesure.
- Interrogez vos managers : rédigez une synthèse des contradictions entre les objectifs annoncés et les décisions réellement prises.
- Planifiez la prochaine revue : fixez une date, trois hypothèses à vérifier et un relevé des décisions attendues.
Une stratégie solide n’est pas figée. Elle fournit un cadre suffisamment stable pour décider au quotidien, tout en restant révisable lorsque les faits remettent en cause ses fondements. C’est particulièrement important face aux tensions financières d’une croissance rapide.
Pourquoi une PME qui croît de 40 % par an peut paradoxalement perdre de l’argent ?
Une croissance annuelle de 40 % peut fragiliser une PME lorsque les dépenses nécessaires pour produire et livrer précèdent les encaissements. Les stocks, les créances clients, les recrutements et les investissements augmentent avant que les revenus correspondants soient encaissés. L’entreprise peut alors afficher des ventes en forte hausse tout en subissant une tension de trésorerie ou une baisse de rentabilité.
Le mécanisme central est celui du besoin en fonds de roulement, ou BFR. Vos fournisseurs et vos salariés doivent être payés selon leurs échéances, tandis que les règlements clients peuvent intervenir plusieurs semaines plus tard.
Le BFR d’exploitation peut être approché par la formule suivante :
BFR = Stocks + Créances clients − Dettes d’exploitation
Les dettes d’exploitation concernées comprennent notamment les dettes fournisseurs, fiscales et sociales non financières, selon le périmètre retenu.
Cette formule permet de comprendre pourquoi une commande rentable n’est pas nécessairement immédiatement favorable à la trésorerie.
Cas pratique hypothétique : une croissance rentable qui consomme du cash
Une PME réalise initialement 2 M€ de chiffre d’affaires annuel. Son activité augmente de 40 %, soit 800 000 € de ventes supplémentaires. Pour illustrer le mécanisme, supposons que chaque euro de chiffre d’affaires additionnel nécessite temporairement 0,15 € de BFR supplémentaire.
Dans cette hypothèse simplifiée, le besoin de financement additionnel atteint 120 000 €. Ce montant n’est ni une moyenne sectorielle ni une prévision applicable à toutes les PME. Il dépend ici d’un coefficient posé uniquement pour l’exemple.
Si l’entreprise doit simultanément financer de nouveaux recrutements et équipements, la croissance peut dépasser sa capacité de financement, même lorsque ses ventes présentent une marge positive.
La distinction entre bénéfice et liquidité est essentielle. Le compte de résultat constate des produits et des charges selon les règles comptables. La trésorerie, elle, reflète les sommes effectivement encaissées et décaissées.
Une entreprise peut ainsi réaliser un bénéfice comptable et manquer de liquidités pour honorer ses échéances. Elle peut également enregistrer une perte temporaire parce que ses nouveaux effectifs et installations ne fonctionnent pas encore à pleine capacité.
Pour anticiper ces situations, Bpifrance Création décrit la méthode pour établir un plan de trésorerie, en répartissant les encaissements et décaissements selon leurs dates réelles.
Avant d’accepter une nouvelle phase d’expansion, construisez une prévision mensuelle et vérifiez les besoins liés aux stocks, aux règlements clients et aux fournisseurs. Ajoutez les coûts des recrutements et des investissements, puis confrontez l’ensemble aux financements disponibles.
Les leviers opérationnels comprennent la négociation d’acomptes, l’adaptation des conditions de paiement, la réduction des stocks inutiles et, lorsque cela convient, la mobilisation de créances clients. Leur coût et leurs risques doivent être évalués avant toute décision.
Refuser ou reporter une commande peut devenir une décision stratégique pertinente si elle exige un financement disproportionné ou mobilise des ressources au détriment de clients plus rentables.
La bonne vitesse de croissance n’est donc pas nécessairement la plus élevée. C’est celle que votre entreprise peut financer, produire et encaisser sans compromettre ses autres engagements. Cette logique doit également s’appliquer au choix de vos crédits.
Pourquoi un prêt professionnel à 4 % vous coûte en réalité 6,5 % une fois les frais annexes intégrés ?
Un prêt professionnel affiché à 4 % peut présenter un coût annuel global supérieur lorsque des frais de dossier, de garantie, d’assurance ou d’intermédiation s’ajoutent aux intérêts. Toutefois, un coût de 6,5 % n’est pas automatique : il dépend du montant emprunté, de la durée, des frais applicables et de leur traitement dans le calcul du taux effectif.
Le taux nominal constitue donc une information insuffisante pour comparer correctement deux financements. Vous devez regarder le montant total à rembourser, le calendrier des échéances, les garanties exigées et les frais associés.
Le taux annuel effectif global, ou TAEG, constitue un indicateur de comparaison lorsqu’il est applicable au financement considéré. Il intègre les coûts du crédit entrant dans son périmètre réglementaire.
Il convient néanmoins d’être précis : tous les crédits professionnels ne relèvent pas des mêmes obligations de présentation du TAEG. Selon le type d’emprunteur et la nature du crédit, d’autres règles de taux effectif peuvent s’appliquer. Demandez à la banque le taux effectif réglementaire pertinent et le détail de son calcul.
Pour analyser une proposition, examinez systématiquement les postes suivants :
- Les intérêts calculés au taux nominal.
- Les frais de dossier et éventuelles commissions d’intermédiation.
- Les frais de garantie, de caution ou de sûreté.
- Les assurances exigées et leur coût sur la durée.
- Les conditions de remboursement anticipé et les éventuelles indemnités applicables.
Les frais de remboursement anticipé ne sont pas nécessairement intégrés au taux effectif initial : ils dépendent notamment d’un événement futur et des clauses contractuelles. Ils doivent néanmoins être examinés si vous envisagez de refinancer ou de rembourser le prêt avant son terme.
La nature de la garantie importe autant que son prix. Une caution personnelle peut exposer le patrimoine de la personne qui s’engage, selon les limites et conditions de l’acte. Un nantissement, une hypothèque ou une garantie délivrée par un organisme spécialisé présente d’autres coûts et conséquences.
Le bon arbitrage consiste à comparer le financement global sur une même base, sans confondre les coûts économiques et les risques juridiques.
Pour deux propositions portant sur un montant et une durée identiques, demandez notamment le tableau d’amortissement, le total des intérêts, les frais initiaux, le coût des garanties et assurances ainsi que les modalités de sortie.
Un taux nominal identique peut aboutir à des coûts globaux différents. Inversement, l’offre au taux affiché le plus faible n’est pas nécessairement celle qui préserve le mieux votre trésorerie si elle implique de fortes dépenses initiales.
Si votre plan de financement combine plusieurs concours — prêt bancaire, prêt d’honneur, aides ou autres ressources — examinez également les flux et engagements du montage complet. Les prêts d’honneur, notamment, n’ont pas tous les mêmes caractéristiques qu’un financement bancaire classique.
Le chiffre de 6,5 % évoqué dans la question doit donc être lu comme une possibilité, pas comme une conversion systématique d’un taux de 4 %. Sans données contractuelles précises, il serait trompeur de prétendre reconstituer cet écart.
Le financement doit servir votre stratégie, pas imposer une croissance destinée uniquement à couvrir de nouvelles échéances. Une fois les moyens financiers sécurisés, le dernier enjeu consiste à s’assurer que votre organisation peut réellement soutenir le développement prévu.
À retenir avant de changer d’échelle
- Un bon indicateur financier ne compense pas une organisation incapable d’exécuter les décisions prises.
- La délégation doit porter sur des responsabilités et des marges de décision réelles, pas uniquement sur des intitulés de poste.
- Le prochain investissement prioritaire peut être un processus fiable ou un manager autonome plutôt qu’une nouvelle capacité commerciale.
Comment piloter la croissance de votre PME sans que l’organisation implose après 15 recrutements ?
Après une quinzaine de recrutements supplémentaires, une PME peut rencontrer des difficultés si ses méthodes de coordination n’évoluent pas. Pour absorber cette croissance, formalisez les processus critiques, clarifiez les responsabilités et confiez de véritables décisions aux managers de proximité. L’objectif est de réduire la dépendance au dirigeant sans ralentir inutilement le fonctionnement de l’entreprise.
Dans une équipe de dix personnes, une information importante circule souvent directement. Lorsque l’effectif atteint 25 ou 35 salariés, les échanges deviennent plus nombreux, les équipes se spécialisent et certaines décisions doivent traverser plusieurs niveaux de responsabilité.
Il n’existe toutefois aucun nombre universel de recrutements à partir duquel une organisation cesse de fonctionner correctement. Les difficultés dépendent de la nature de l’activité, de la répartition géographique, de la qualité du management et de la maturité des processus.
Le danger apparaît lorsque les responsabilités augmentent plus vite que les règles de coordination. Les équipes commencent alors à compenser les dysfonctionnements par des réunions improvisées, des validations supplémentaires et des interventions répétées du dirigeant.
Pour éviter cette situation, identifiez d’abord les trois à cinq processus dont la défaillance affecterait directement les clients, les collaborateurs ou la trésorerie.
Dans de nombreuses PME, il s’agit notamment de la vente, de la production ou livraison, du recrutement, de la facturation et de l’encaissement.
Formalisez chaque processus sur un format simple : événement déclencheur, responsable, principales étapes, point de contrôle et procédure d’escalade. Une documentation courte et utilisée vaut mieux qu’un manuel détaillé que personne ne consulte.
La deuxième priorité concerne les managers. Un chef d’équipe responsable des délais doit pouvoir organiser les moyens relevant de son périmètre. Un responsable commercial chargé de préserver la marge doit disposer de limites de remise explicites.
Sans cette autonomie, vous restez le point de passage obligé des décisions. Les recrutements supplémentaires augmentent alors votre charge de travail au lieu de renforcer la capacité de l’entreprise.
Installez des rituels simples et distincts :
- Un point d’équipe hebdomadaire : suivre les engagements, les obstacles et les décisions immédiates.
- Une revue mensuelle de pilotage : analyser les écarts sur les indicateurs et attribuer les actions correctrices.
- Une revue stratégique périodique : vérifier que les choix de développement restent cohérents avec la trajectoire à cinq ans.
Surveillez également les signaux faibles d’une organisation sous tension : turnover ou absentéisme en progression, délais de livraison qui s’allongent, erreurs de facturation, réclamations répétées ou remontées d’information tardives.
Lorsqu’un signal apparaît, commencez par clarifier le rôle des personnes et les étapes du processus concerné. Si plusieurs services sont affectés, réexaminez les interfaces entre équipes et la capacité managériale disponible.
Lorsque les tensions deviennent récurrentes ou que les fonctions support sont saturées, le recrutement d’un responsable des opérations ou d’un profil RH peut être pertinent. Ce choix doit répondre à un besoin identifié, avec des responsabilités concrètes et un budget cohérent.
Ne confondez pas structuration et bureaucratie. Une procédure n’est utile que si elle réduit un risque, clarifie une décision, sécurise une transmission ou améliore la qualité d’exécution.
Votre rôle évolue alors : moins d’interventions sur chaque dossier et davantage de travail sur les priorités, les arbitrages entre fonctions et les capacités futures de l’entreprise.
Choisissez dès votre prochain comité de direction un processus qui dépend encore trop de vous. Désignez son responsable, formalisez les décisions qu’il peut prendre et fixez une date de revue. Cette première délégation vérifiable est un pas concret vers une PME capable de grandir sans perdre sa direction.
Faut-il rédiger un plan stratégique de plusieurs dizaines de pages pour une PME de 20 salariés ?
Non. Un document synthétique peut suffire s’il précise votre positionnement à cinq ans, vos priorités annuelles, les ressources nécessaires et les choix que vous refusez. Son efficacité dépend surtout de son utilisation dans les décisions de budget, de recrutement et de développement. Une documentation plus détaillée peut ensuite être nécessaire pour des projets complexes.
Qui doit participer à la définition de la stratégie dans une PME ?
Le dirigeant conserve la responsabilité des orientations relevant de son mandat, mais il gagne à associer les responsables des fonctions clés : commercial, production, finances et ressources humaines lorsque ces postes existent. Les managers apportent une connaissance concrète des capacités et contraintes. La décision finale et les modalités de consultation dépendent aussi de la gouvernance de l’entreprise.
Comment gérer une urgence importante sans abandonner sa stratégie ?
Évaluez d’abord son impact immédiat sur la sécurité, les obligations de l’entreprise, les clients et la trésorerie. Une fois les risques prioritaires traités, vérifiez si la réponse envisagée mobilise des ressources stratégiques ou crée un engagement durable. Une exception peut être justifiée, mais elle doit rester identifiable, documentée et réexaminée si elle devient récurrente.
Comment distinguer une décision stratégique d’une décision opérationnelle ?
Une décision opérationnelle concerne généralement l’exécution dans un cadre déjà défini : planification des équipes, traitement d’une commande ou résolution d’un incident. Une décision stratégique modifie plus durablement les ressources, le positionnement, les marchés ou les capacités de l’entreprise. Certaines décisions apparemment quotidiennes deviennent stratégiques lorsqu’elles se répètent ou engagent fortement l’avenir.
À quelle fréquence faut-il réviser un plan stratégique à cinq ans ?
Une revue annuelle constitue un rythme de travail envisageable, avec une revue semestrielle si l’activité évolue rapidement. Les résultats opérationnels peuvent être suivis plus fréquemment. L’essentiel est de distinguer le suivi des objectifs de la révision des hypothèses stratégiques : un écart mensuel ne justifie pas, à lui seul, de modifier votre vision à cinq ans.